法国于2014年通过第2014-326号法令及其实施细则,对《商法典》第六编所载的破产法律制度进行了重大修订。此次改革的核心目标在于简化破产程序,并在企业陷入困境时,对传统上失衡的股东与债权人之间的权利结构进行再平衡。本文将立足于比较法的视角,结合企业破产重整的核心法理,对该次改革的主要措施、内在逻辑、实践效果及其局限性进行系统性评析,以期为我国破产法律制度的完善提供有益镜鉴。
改革背景与核心导向:
从股东中心主义到债权人权利强化
长期以来,法国的破产法律体系在实践中呈现出显著的“股东中心主义”倾向,立法与司法均侧重于债务人企业的拯救与既有经营权的维持,股东权利因此得到较为充分的保障。相形之下,债权人在程序中的话语权有限,常陷于被动接受由债务人单方主导、或为迎合股东利益而制定的重整方案的困境。此种权利配置的失衡,不仅挫伤了债权人参与企业挽救的积极性,也可能使重整程序沦为形式,无法实现公平清理债务与拯救企业价值的双重目标。2014年改革正是旨在扭转这一局面,通过一系列制度创新,实质性提升债权人在破产及预破产程序中的地位与参与度,同时适度限制股东滥用权利阻碍重整的可能,从而在拯救企业的共同目标下,构建更为公平、高效的权利博弈框架。
强化债权人地位的核心举措
为提升债权人在重整程序中的主动性与保障力度,2014年改革引入了两项关键制度。
其一,创设债权人竞争性方案提出权。根据新法,在重整程序或保护程序中,债权人委员会的成员有权提出一份与债务人方案相竞争的重整计划,并交由债权人委员会表决。此举打破了债务人对于重整方案内容的垄断,赋予了债权人更积极的程序角色。其立法目的在于避免债权人面临“两害相权取其轻”的窘境——即要么接受一个债务人有意设计得缺乏吸引力的方案,要么接受一个长达多年的债务延期清偿计划。通过引入竞争机制,迫使债务人提出更公允、更具可行性的方案,从而在制度层面保障了债权人集体利益的最大化。然而,该权利的行使亦有边界,债权人提出的竞争性方案不得凌驾于股东的法定表决权之上,例如,不能违背股东意愿强制取得公司控制权。
其二,扩展“新资金优先权”的适用范围与效力。“新资金优先权”是法国破产法为鼓励新融资而设立的制度,赋予在调解协议达成时为企业注入新资金的债权人优先受偿权。2014年改革将此项特权延伸至在调解程序更早阶段提供新资金的债权人,旨在激励债权人在企业危机初期即施以援手,提升企业获得救命资金的可能性。更为重要的是,改革后,重整计划或保护计划不得在未经新资金债权人同意的情况下,对其债权的偿还期限进行强制调整,而此项强制调整可适用于其他普通债权人。这一变化显著增强了“新资金优先权”的吸引力,使其从一项空洞的优先受偿承诺,转变为兼具优先性与偿付确定性的实质性保障,有助于破解困境企业融资难的顽疾。
限制股东阻碍重整的程序性约束
为克服少数股东利用表决权机制阻挠符合企业整体利益的重整计划,改革从以下三个方面对股东权利进行了有条件的限制。
首先,在特定条件下可超越股东对重整计划的否决权。该措施仅适用于重整程序,且须满足两项严格前提:一是公司负有法定的资本补充义务(需补充至资本额的一半);二是重整计划包含向同意参与计划的第三方增资的内容。若股东会拒绝通过执行该计划的决议,管理人可请求法院指定一名特派员,由其召集股东会并代反对股东行使表决权,以通过资本补充决议。尽管该措施被批评为可能变相驱逐股东,但其适用条件严苛,且股东仍享有新股优先认购权以规避股权稀释,故其实际适用范围与冲击力较为有限。
其次,授权法院调整表决规则以制衡“否决性少数”。在保护程序或重整程序中,若管理人已获授权并实际召集了股东会,法院可裁定,只要出席会议或由代理人出席的股东所持表决权股份占公司总表决权股份的一半以上,其简单多数表决即可通过相关决议。这旨在破解公司章程中常见的、赋予少数股东否决权的超级多数决条款,防止其不合理地阻碍重整进程。
最后,强化股东未实缴出资的缴纳义务。改革明确规定,破产程序启动的判决本身即构成要求股东缴纳其认缴但尚未实缴出资的法定事由。管理人可据此要求股东履行其原始的出资承诺,使其在公司陷入困境时承担相应的资本损失。这一规定旨在恢复股东与债权人之间风险分担的某种平衡,防止股东在公司濒临破产时逃避其基本的资本充实责任。
改革的局限性:
股东权利保护的“底线”
与比较法视野下的不足
尽管2014年改革意图明显,但其对股东权利的限制并未触及根本,尤其在涉及公司资本结构根本性变化的债转股操作中,股东仍保有强大的防御能力。根据法国法律,债权人委员会可以以三分之二多数批准债转股方案,但该方案的最终实施,仍需经由股东特别大会以法定多数(如股份有限公司需三分之二多数)表决通过。这意味着,即便在债务人已无偿债能力的破产情形下,已无实际经济利益的原有股东,仍可凭其法律形式上的表决权,否决债转股方案,从而可能扼杀通过债务资本化实现企业重生的关键路径。
此点与德国法的实践形成鲜明对比。在德国破产法框架下,债转股作为重整计划的一部分,由债权人分组表决,原有股东虽可单独设组,但其表决权基础已被极大削弱,难以阻挠为挽救企业所必需的债转股安排。德国法还通过更为细致的规定,例如,排除债务人重要合同中因控制权变更而触发违约的条款,来提升债转股作为重整工具的效率。法国2014年改革在此关键领域保留了股东的传统公司治理权力,被视为平衡债权人保护与股东财产权宪法保障的妥协结果,这也使得改革在实现债权人与股东权利彻底再平衡的目标上,未能完全达到预期效果。
结论与启示:
在效率、公平与权利保障间的审慎探索
综上所述,法国2014年破产法改革是一次旨在重构破产重整程序中多方利益平衡的积极立法尝试。它通过引入加速保护程序、增强债权人提案权、扩大新资金激励以及有条件限制股东否决权等措施,显著提升了债权人的程序地位和实体权利保障,推动了重整程序向更加市场化、协商化的方向发展。然而,改革也在股东财产权保护的宪法原则前止步,未能在债转股等核心重整工具的应用上实现根本性突破,体现了立法者在提升重整效率与捍卫传统产权观念之间的艰难权衡。
对于我国而言,法国改革的经验与不足均具参考价值。我国《企业破产法》及其司法实践同样面临如何有效激励债权人参与、防范股东道德风险、并促进困境企业尽早拯救的课题。法国改革在强化债权人集体行动能力、创新预重整融资激励、以及司法权适度介入以破解公司治理僵局等方面的具体设计,可为我国破产法律制度,特别是预重整制度与重整计划强制批准标准的精细化,提供有益的立法思路与技术参考。同时,其改革所遭遇的局限性也提醒我们,任何重大的权利结构再平衡,都需在本国法律体系与宪法框架内,寻求社会共识与制度创新的最大公约数。
古陈博 律师
► 现任职务:
广东金辩律师事务所第二届监事会监事
广东金辩律师事务所青年律师工作委员会副主任、刑事专业委员会委员
社会兼职:
广东省青年企业家协会公益法律服务团成员;
广州市侨界青年联合会会员;
“千篇万律”系列活动常驻嘉宾。
►教育背景:华侨大学法律硕士(刑诉方向)
► 擅长领域:
刑事领域:经济犯罪辩护
商事领域:破产重整与清算、争议解决、公司治理,涵盖房地产、制造业、零售、建材、电力等行业,擅长债权审查、财产确权及重整方案设计。
► 业绩简介:
刑事领域:
合办案件:黄某镜涉嫌故意杀人罪一案荣获广州市律协2024年度业务成果奖;
曾在经办的案件中取得不起诉(无罪)、无强制措施释放(无罪)、缓刑、胜诉、二审改判胜诉等成果及侦查阶段取保候审、不批捕取保候审的阶段性成果;
商事领域:
参与某退市电力企业合并重整案破产信托业务;
作为股东代理人,参与珠海某大型民宿酒店强制清算案;
协助福建泉州地方国资委高效出清僵尸企业;
主办某零售企业破产清算案,清理债权超两亿元。
► 学术成果:
《浅议关联企业合并破产的思路修正及制度完善》(载《破产法实务》)
《ADR程序重整原因识别机制对我国预重整制度构建的指引》(东南破产法论坛三等奖、破产法治·佛山论坛三等奖)
► 联系方式:18211395328(微信以及手机号,相关法律咨询请联系)
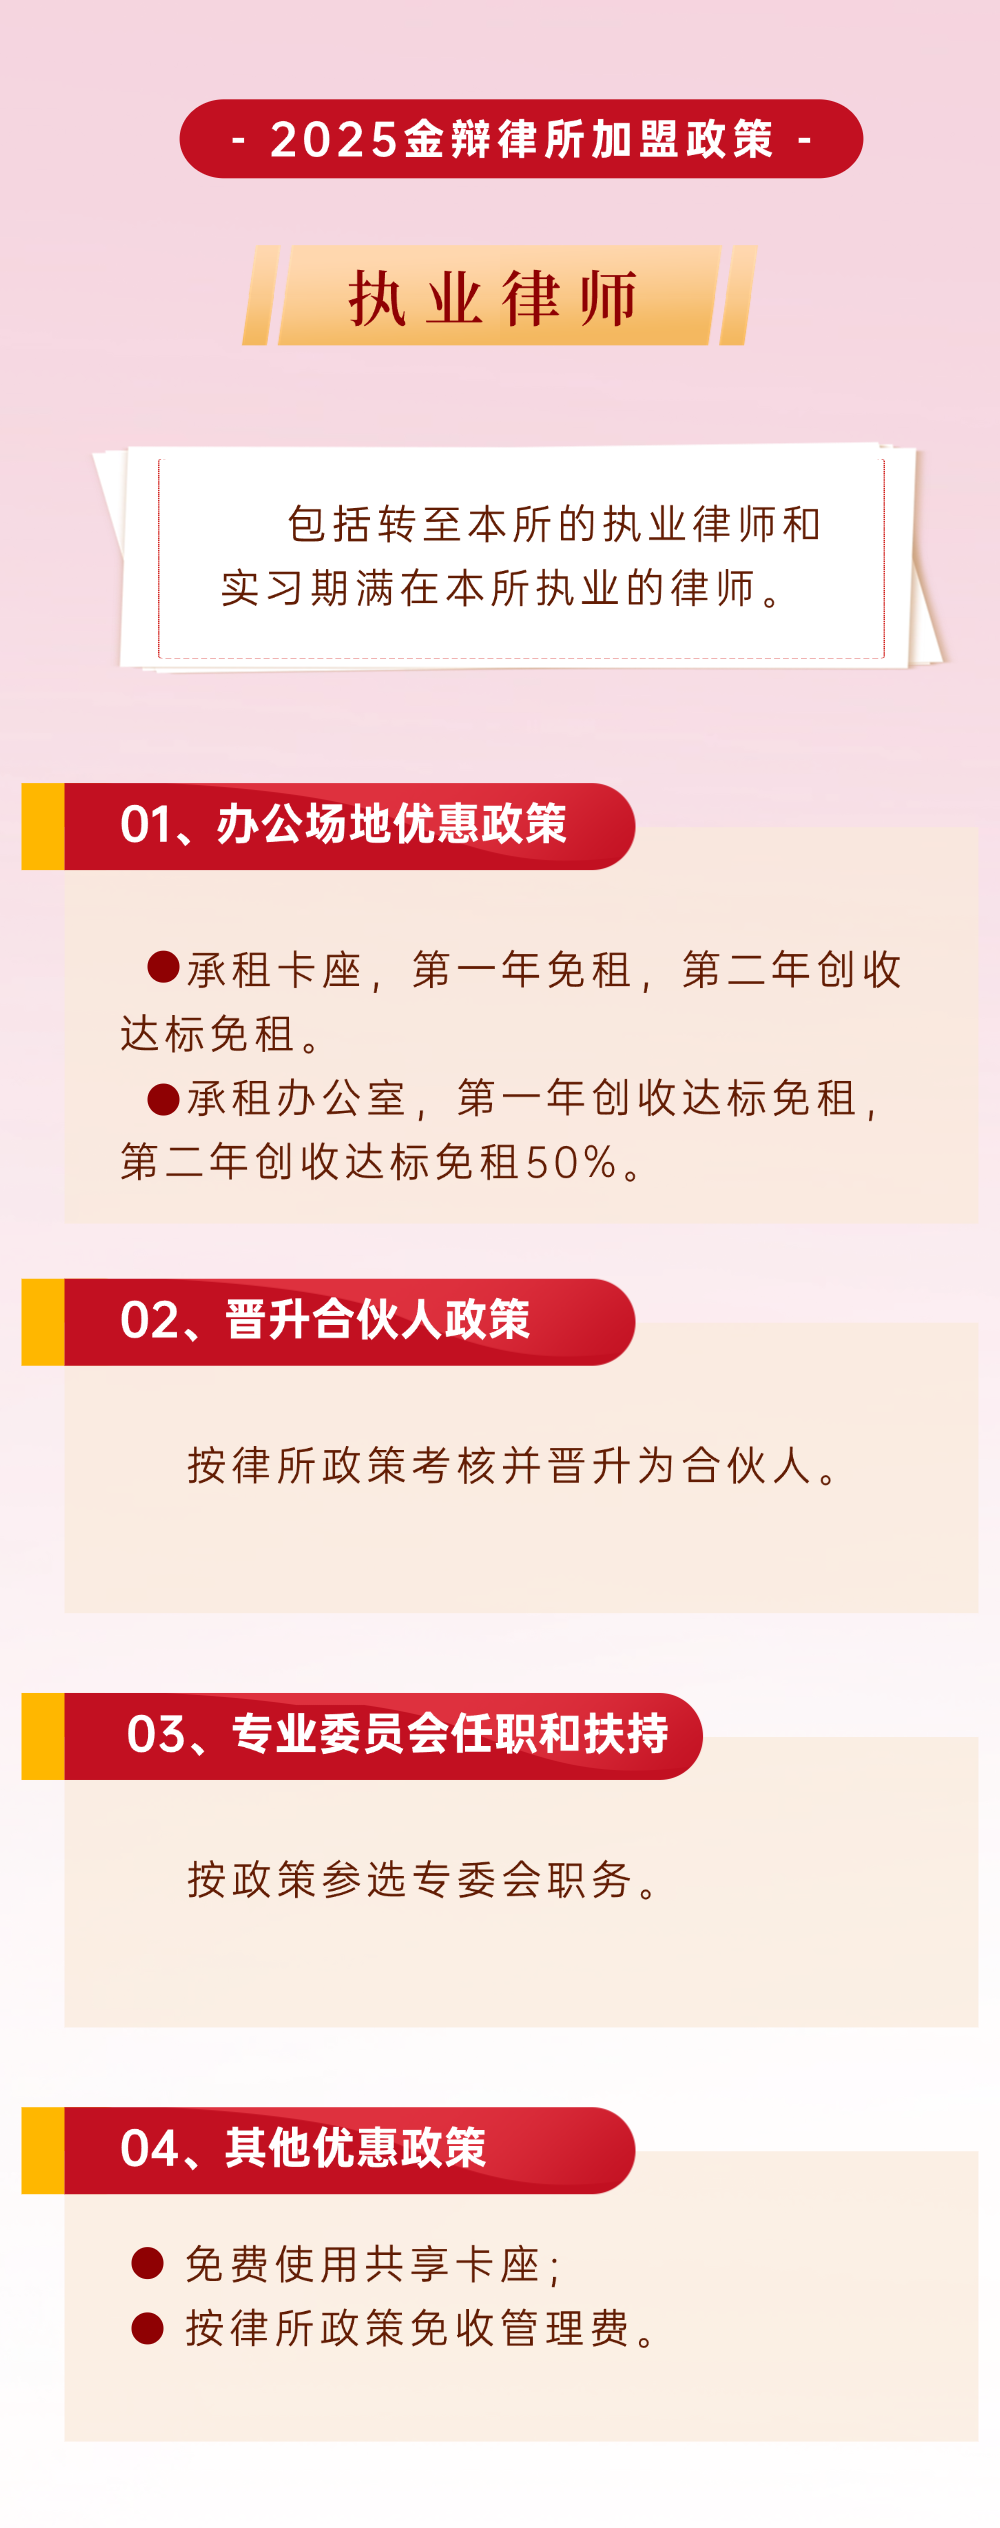
上述加盟政策的最终解释权归广东金辩律师事务所
撰稿|古陈博
编辑|黄菱筠
审定|陈金友